La trésorerie est le premier indicateur de santé d'une entreprise, bien avant le chiffre d'affaires ou le résultat net. Une société rentable sur le papier peut se retrouver en cessation de paiements si ses flux d'argent ne sont pas maîtrisés. Comprendre les 5 clés pour gérer votre cash-flow et soutenir une croissance durable permet d'agir sur les bons leviers au bon moment. Ces leviers sont au nombre de cinq :
- Accélérer les encaissements clients
- Maîtriser la rotation des stocks
- Négocier des délais fournisseurs adaptés
- Contrôler les dépenses et les charges fixes
- Prévoir les besoins de financement avant qu'ils ne deviennent urgents
Chacun de ces axes agit directement sur le besoin en fonds de roulement (BFR) et sur la capacité de l'entreprise à financer son développement sans s'exposer à des tensions de liquidité. Ce guide détaille comment les activer concrètement.
Diagnostiquer le cycle de trésorerie et le besoin en fonds de roulement
Avant d'agir, il faut mesurer. Le cash-flow ne se confond pas avec le résultat comptable : une entreprise peut afficher un bénéfice tout en manquant de liquidités si ses créances clients s'accumulent ou si ses stocks gonflent. Le diagnostic commence par le calcul du besoin en fonds de roulement, estimé selon la formule : stocks + créances clients - dettes fournisseurs. Un BFR positif signale que l'entreprise finance elle-même un décalage entre ses dépenses et ses encaissements.
Trois indicateurs méritent un suivi régulier. Le DSO (délai moyen de paiement clients) mesure le nombre de jours nécessaires pour encaisser les factures émises. Le délai moyen de rotation des stocks indique combien de temps les marchandises restent immobilisées. Le DPO (délai moyen de paiement fournisseurs) reflète la durée entre la réception d'une facture et son règlement. Ensemble, ces trois ratios forment le cash conversion cycle : plus ce cycle est court, moins l'entreprise immobilise de trésorerie dans son exploitation.
Les seuils de référence varient fortement selon le secteur. Un distributeur alimentaire encaisse souvent avant de payer ses fournisseurs, ce qui génère une trésorerie naturellement positive. Un sous-traitant industriel ou un prestataire de services B2B subit l'inverse. Comparer ses propres ratios aux moyennes sectorielles publiées par la Banque de France permet de situer l'entreprise et d'identifier les marges de progression réelles.
Ce diagnostic doit être actualisé au minimum chaque trimestre. Les variations saisonnières, les changements de mix client ou les modifications de politique commerciale peuvent faire évoluer le BFR rapidement. Un suivi trop espacé expose l'entreprise à des surprises désagréables en fin de période.
À lire aussi : Stratégies d'investissement pour assurer la pérennité de votre entreprise
Accélérer les encaissements sans dégrader la relation client
Réduire le DSO est l'un des leviers les plus directs pour améliorer la trésorerie. La première action est simple : émettre les factures immédiatement après la livraison ou la prestation. Chaque jour de retard à la facturation se traduit mécaniquement par un jour de retard à l'encaissement. Les outils de facturation automatisée, dont le déploiement s'accélère avec la réforme de la facturation électronique progressive en France, facilitent cette discipline.
La loi française encadre les délais de paiement entre professionnels. Le délai légal par défaut est de 30 jours à compter de la réception des marchandises ou de l'exécution de la prestation. Les parties peuvent convenir contractuellement d'un délai plus long, dans la limite de 60 jours à compter de la date d'émission de la facture. Un délai de 45 jours fin de mois est admis sous certaines conditions. Ces règles sont vérifiables sur Légifrance et sur le site du Ministère de l'Économie.
En cas de retard, une indemnité forfaitaire de 40 euros pour frais de recouvrement est exigible de plein droit, en plus des pénalités de retard. Mentionner explicitement ces conditions dans les CGV et sur les factures dissuade les mauvais payeurs sans créer de friction inutile avec les bons clients.
Proposer des acomptes à la commande, notamment pour les projets longs ou les commandes sur mesure, réduit l'exposition au risque d'impayé. Les moyens de paiement dématérialisés — virement SEPA, prélèvement automatique — raccourcissent les délais d'encaissement par rapport au chèque. Une relance structurée, déclenchée dès le premier jour de retard, reste plus efficace qu'une relance tardive et plus difficile à gérer relationnellement.
Réduire les sorties de trésorerie et sécuriser les achats
Agir sur les décaissements est aussi déterminant qu'accélérer les encaissements. La gestion des stocks mérite une attention particulière : des stocks surdimensionnés immobilisent du capital sans générer de valeur. Réduire le délai moyen de rotation des stocks libère de la trésorerie sans nécessiter de financement externe. Cela passe par une meilleure prévision des ventes, une politique de réapprovisionnement plus fine et, parfois, une révision de la gamme.
À lire aussi : Levée de fonds : stratégies pour convaincre vos actionnaires potentiels
Du côté fournisseurs, négocier des délais de paiement plus longs améliore mécaniquement le BFR. Un DPO allongé de 15 jours sur un volume d'achats significatif peut représenter plusieurs dizaines de milliers d'euros de trésorerie supplémentaire disponible en permanence. Cette négociation doit rester dans le cadre légal et préserver la relation commerciale : un fournisseur fragilisé devient un risque opérationnel.
L'audit des charges fixes et des abonnements récurrents révèle souvent des économies rapides. Licences logicielles inutilisées, contrats reconduits par inertie, prestations redondantes : ces dépenses s'accumulent discrètement. Les planifier et les hiérarchiser selon leur contribution réelle à l'activité permet de libérer des marges de manœuvre sans toucher aux investissements stratégiques.
La hiérarchisation des investissements mérite une discipline rigoureuse. Tout projet qui mobilise de la trésorerie doit être évalué selon son délai de retour sur investissement et son impact sur le BFR. Un équipement financé par crédit-bail ou location préserve la trésorerie disponible mieux qu'un achat comptant, même si le coût total est légèrement supérieur. Cette logique de préservation des liquidités s'impose particulièrement en phase de croissance rapide.
Piloter les prévisions et financer une croissance maîtrisée
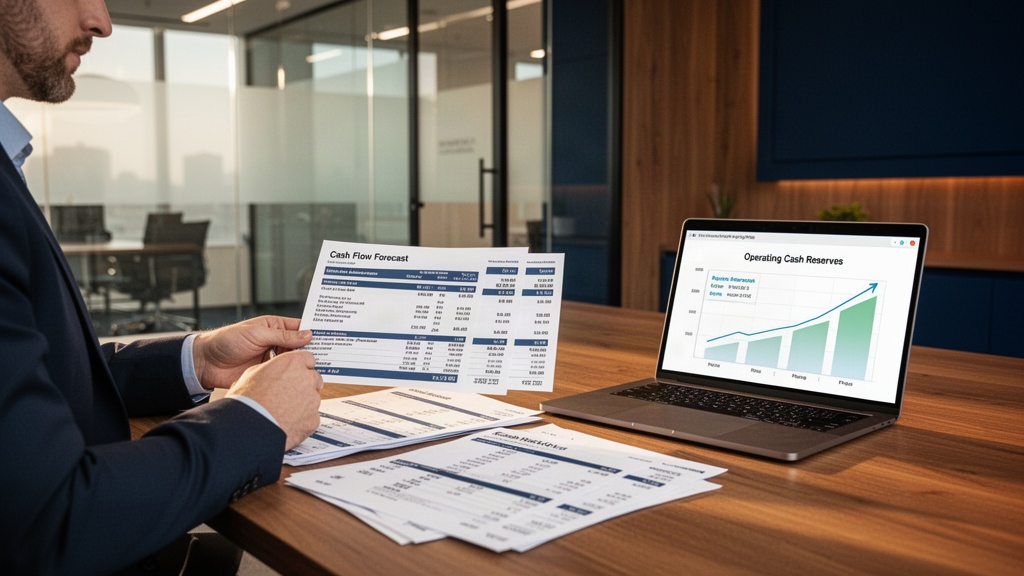
La prévision de trésorerie est le tableau de bord du dirigeant financier. Ce document projette les encaissements et décaissements futurs sur un horizon de 3 à 12 mois, en distinguant les flux certains des flux probables. Il permet d'anticiper les tensions de liquidité avant qu'elles ne surviennent, de calibrer les besoins de financement et de saisir les opportunités de placement des excédents temporaires.
La fréquence de mise à jour doit être adaptée à la volatilité de l'activité. Pour une entreprise à revenus réguliers, une révision mensuelle suffit généralement. Pour une activité saisonnière ou fortement dépendante de quelques grands comptes, une mise à jour hebdomadaire est préférable. Bpifrance et les experts-comptables proposent des modèles de budget de trésorerie adaptés à différentes tailles d'entreprise.
À lire aussi : Mail laposte.net : quelle alternative gratuite pour les pros
Construire plusieurs scénarios — optimiste, central, dégradé — évite la pensée unique et prépare des réponses concrètes à chaque situation. Un scénario dégradé doit identifier les seuils d'alerte et les actions de sauvegarde : réduction des achats, activation d'une ligne de crédit confirmée, recours à la médiation du crédit de la Banque de France en cas de difficulté d'accès au financement bancaire.
La croissance consomme de la trésorerie avant d'en générer. Recruter, stocker, produire, livrer : tout cela se paie avant que le client règle. Une entreprise qui croît vite sans anticiper ce décalage peut se retrouver en tension malgré un carnet de commandes plein. Relier les ambitions commerciales à la capacité financière réelle, en intégrant l'impact de chaque nouveau contrat sur le BFR, est la condition pour que la croissance reste soutenable.
Faire du cash-flow un réflexe de gestion quotidien
La maîtrise du cash-flow ne relève pas d'une intervention ponctuelle mais d'une discipline de gestion permanente. Les cinq leviers présentés — encaissements, stocks, délais fournisseurs, dépenses, prévisions — s'alimentent mutuellement. Agir sur l'un sans surveiller les autres produit des effets partiels et parfois contradictoires.
Le service comptable, la direction financière et les équipes commerciales et achats doivent partager les mêmes indicateurs et les mêmes objectifs. Un commercial qui accorde des délais de paiement excessifs pour conclure une vente dégrade le BFR autant qu'un acheteur qui règle ses fournisseurs trop tôt. L'alignement interne est une condition de l'efficacité.
Un cash-flow positif ne garantit pas à lui seul la pérennité de l'entreprise : la rentabilité, la qualité des revenus et la solvabilité à moyen terme doivent être analysées conjointement. Mais sans liquidités suffisantes, aucun projet de développement ne peut se concrétiser. C'est pourquoi le pilotage de la trésorerie précède logiquement toute décision de croissance sérieuse.